Le marché de l'appartement a vendre maroc traverse une période de transformation profonde. Les grandes métropoles comme Casablanca, Marrakech et Rabat concentrent une demande soutenue, portée par une classe moyenne en expansion et un intérêt croissant des investisseurs étrangers. Le prix moyen au m² atteint désormais 12 000 MAD dans les zones urbaines denses, soit une hausse de 5% par rapport à l'année précédente. Cette dynamique s'explique par des facteurs structurels solides : urbanisation rapide, déficit de logements neufs et politiques publiques favorables à l'accession à la propriété. Comprendre ces mécanismes permet d'acheter au bon moment, dans le bon quartier, au bon prix.
État actuel du marché immobilier marocain
Le marché immobilier marocain affiche une santé robuste. Selon les données du Haut-Commissariat au Plan, la demande en logements urbains dépasse l'offre disponible dans plusieurs grandes villes, ce qui maintient une pression haussière sur les prix. Les transactions immobilières ont progressé de manière constante depuis 2023, portées par une démographie favorable et un exode rural qui ne faiblit pas.
Les appartements neufs représentent la part la plus dynamique du marché. Les promoteurs immobiliers — des entreprises qui construisent des bâtiments et les mettent en vente — multiplient les projets résidentiels en périphérie des grandes agglomérations. La Fédération Nationale des Promoteurs Immobiliers recense plusieurs centaines de projets en cours de livraison rien que sur l'axe Casablanca-Rabat.
Le segment du logement intermédiaire, compris entre 600 000 et 1 200 000 MAD, capte l'essentiel des transactions. Ce créneau attire les jeunes actifs et les ménages en quête d'un premier bien. Les appartements de standing, au-delà de 2 millions de MAD, séduisent davantage les acheteurs étrangers et les Marocains résidant à l'étranger (MRE).
Le Ministère de l'Urbanisme et de l'Aménagement du Territoire a engagé plusieurs réformes pour faciliter les permis de construire et réduire les délais administratifs. Ces mesures commencent à produire leurs effets, avec une augmentation visible du nombre de mises en chantier dans les zones périurbaines de Casablanca et de Rabat.
Les facteurs qui font bouger les prix
Plusieurs forces économiques et sociales façonnent l'évolution des prix. Le taux d'intérêt hypothécaire — le pourcentage que les banques appliquent sur les prêts immobiliers — reste un déterminant majeur de la capacité d'achat des ménages. Les banques marocaines ont maintenu des taux relativement stables, autour de 4,5% à 5,5% selon les profils, ce qui soutient la solvabilité des acheteurs.
L'inflation générale des matériaux de construction pèse sur les coûts de production des promoteurs. Le ciment, l'acier et les équipements sanitaires ont connu des hausses significatives depuis 2022. Cette pression se répercute mécaniquement sur les prix de vente des appartements neufs, en particulier dans les programmes haut de gamme.
La croissance démographique marocaine reste soutenue, avec une population urbaine qui devrait dépasser 60% de la population totale d'ici 2030. Cette tendance alimente structurellement la demande en logements. Casablanca accueille chaque année des dizaines de milliers de nouveaux résidents, ce qui maintient le marché locatif sous tension et incite les investisseurs à acheter pour louer.
Les politiques fiscales incitatives, comme les exonérations de TVA sur certains logements sociaux ou les avantages accordés aux MRE, constituent un levier supplémentaire. Ces dispositifs orientent une partie de l'épargne des Marocains de l'étranger vers l'achat immobilier au pays, notamment dans les villes touristiques comme Marrakech et Agadir.
Où acheter un appartement au Maroc : les villes et quartiers à surveiller
Toutes les villes ne se valent pas en termes de rendement et de potentiel de valorisation. Le tableau ci-dessous compare les prix au m² dans les principales métropoles marocaines :
| Ville | Prix moyen au m² (MAD) | Évolution annuelle | Profil dominant des acheteurs |
|---|---|---|---|
| Casablanca | 14 000 – 18 000 | +5,5% | Actifs locaux, investisseurs |
| Marrakech | 12 000 – 16 000 | +6% | MRE, étrangers, investisseurs locatifs |
| Rabat | 11 000 – 15 000 | +4% | Fonctionnaires, cadres, diplomates |
| Tanger | 9 000 – 13 000 | +7% | Industriels, MRE, investisseurs |
| Agadir | 8 500 – 12 000 | +4,5% | Retraités étrangers, MRE |
Tanger affiche la progression la plus rapide, portée par l'essor industriel de sa zone franche et l'afflux de cadres expatriés. Des quartiers comme Malabata et le nouveau centre-ville concentrent les projets résidentiels les plus actifs. Les prix y restent inférieurs à Casablanca, ce qui offre une marge de valorisation intéressante.
À Casablanca, les arrondissements de Maarif, Gauthier et Anfa restent les références du marché premium. Les nouvelles zones comme Casa-Anfa et le secteur de Bouskoura attirent les promoteurs avec des projets mixtes associant résidentiel et bureaux. Le prix au m² y dépasse régulièrement 20 000 MAD pour les programmes les plus récents.
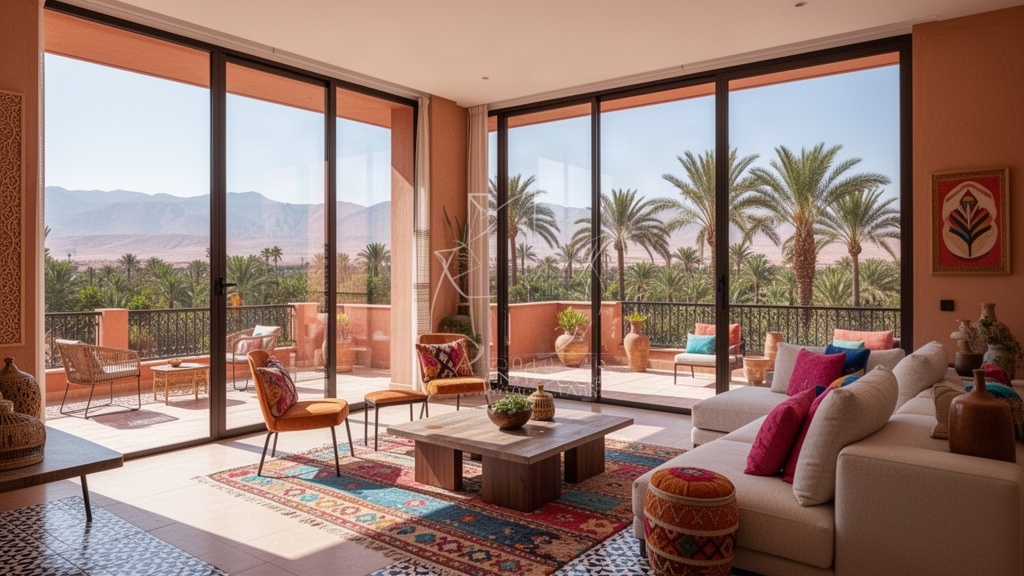
Marrakech présente un profil singulier : la demande étrangère soutient des prix élevés dans les quartiers de Guéliz et Hivernage, tandis que les extensions vers Agdal et la route de Fès offrent des opportunités à des tarifs plus accessibles. Le rendement locatif saisonnier y dépasse souvent 7%, ce qui en fait l'une des destinations préférées des investisseurs en quête de revenus réguliers.
Ce que les acheteurs négligent souvent avant de signer
L'enthousiasme pour un bien peut faire oublier des vérifications indispensables. La première d'entre elles concerne le titre foncier. Au Maroc, tous les biens ne sont pas encore immatriculés, ce qui peut générer des litiges post-achat. Un notaire vérifiera systématiquement la situation juridique du bien avant la signature de l'acte authentique.
Les charges de copropriété constituent un autre point souvent sous-estimé. Dans les résidences fermées avec piscine, gardiennage et espaces verts, ces charges peuvent atteindre plusieurs milliers de dirhams par mois. Il convient d'interroger le syndic ou le promoteur sur le montant exact avant toute décision.
La question de la garantie décennale mérite attention pour les appartements neufs. Les promoteurs sérieux affiliés à la Fédération Nationale des Promoteurs Immobiliers proposent des garanties contractuelles sur les vices de construction. Un contrat de vente en l'état futur d'achèvement (VEFA) doit préciser les délais de livraison et les pénalités en cas de retard.
Pour les acheteurs étrangers, le rapatriement des fonds en cas de revente est encadré par la réglementation des changes de Bank Al-Maghrib. L'achat doit être financé en devises étrangères importées et déclarées pour bénéficier du droit au rapatriement ultérieur. Cette formalité, souvent méconnue, doit être anticipée dès le montage financier de l'opération.
Les signaux qui orientent les décisions d'achat pour les prochaines années
Plusieurs indicateurs dessinent les contours du marché à moyen terme. Le projet de Coupe du Monde 2030, dont le Maroc est co-organisateur, génère d'ores et déjà des effets d'anticipation sur les prix dans les villes hôtes. Casablanca, Rabat, Marrakech, Tanger et Agadir bénéficieront d'investissements massifs en infrastructures, ce qui valorisera mécaniquement l'immobilier résidentiel environnant.
Le développement du télétravail redessine les préférences géographiques des acheteurs. Des villes comme Ifrane, El Jadida ou Essaouira attirent désormais des profils de cadres qui cherchent un cadre de vie différent sans sacrifier leur activité professionnelle. Cette tendance, encore marginale, pourrait modifier la hiérarchie des marchés locaux d'ici 2028.
L'Observatoire de l'Immobilier signale par ailleurs une montée en puissance des achats en ligne et des visites virtuelles, qui raccourcissent les cycles de décision. Les plateformes numériques spécialisées permettent désormais de comparer des offres sur l'ensemble du territoire marocain en quelques minutes, ce qui renforce la transparence du marché et la concurrence entre vendeurs.
Les taux directeurs de Bank Al-Maghrib et leur trajectoire dans les prochains trimestres resteront le facteur le plus scruté. Une baisse, même modeste, des taux hypothécaires libérerait une demande latente significative, notamment chez les primo-accédants dont le dossier bancaire est solide mais dont la capacité d'emprunt reste tendue. Ce scénario est envisageable si l'inflation marocaine continue de se modérer, comme l'indiquent les projections du Haut-Commissariat au Plan publiées début 2026.