Le marché immobilier marocain attire de plus en plus d'acheteurs, qu'ils soient résidents ou membres de la diaspora. Envisager un achat immobilier au Maroc représente aujourd'hui une décision patrimoniale solide, portée par une économie en croissance et des prix encore accessibles comparés aux marchés européens. Casablanca, Marrakech, Rabat ou encore Tanger concentrent une demande soutenue, alimentée par l'urbanisation rapide et les projets d'infrastructure d'envergure. Avant de franchir le pas, comprendre les mécanismes du marché local, les options de financement disponibles et les étapes juridiques à respecter permet d'aborder ce projet avec sérénité et confiance.
Les atouts concrets d'un achat immobilier au Maroc
Le Maroc présente plusieurs avantages structurels pour tout acquéreur souhaitant investir dans la pierre. Le premier est la stabilité politique et économique du pays, qui offre un cadre sécurisant pour les investissements à long terme. Bank Al-Maghrib, la banque centrale, maintient une politique monétaire rigoureuse qui limite les fluctuations brutales du marché.
Les prix restent attractifs à l'échelle internationale. Avec un prix moyen au mètre carré d'environ 12 000 MAD dans les grandes agglomérations, le pouvoir d'achat immobilier demeure nettement supérieur à ce que permettrait un budget équivalent en France ou en Espagne. Cette réalité chiffrée séduit particulièrement les Marocains résidant à l'étranger (MRE), qui représentent une part significative des transactions annuelles.
La rentabilité locative constitue un autre argument fort. Dans des villes comme Marrakech ou Casablanca, les rendements bruts oscillent entre 5 % et 8 % selon les quartiers et les types de biens. Le développement du tourisme intérieur et international stimule la demande pour les locations courte durée, notamment dans les médinas rénovées et les résidences de standing.
Le cadre juridique marocain protège les acquéreurs étrangers et nationaux de manière équivalente. La loi 44-00 relative à la vente en l'état futur d'achèvement (VEFA) encadre strictement les promoteurs immobiliers, limitant les risques liés aux constructions non livrées. Les notaires jouent un rôle central dans la sécurisation des transactions, en garantissant l'authenticité des actes et la vérification des titres fonciers.
Ce que révèlent les chiffres du marché actuel
Le marché a enregistré une hausse de 5 % en 2025 par rapport à l'année précédente, selon les données de l'Observatoire de l'Immobilier. Cette progression témoigne d'une demande soutenue malgré un contexte mondial incertain. En 2026, cette dynamique se poursuit, portée par les grands chantiers liés à la Coupe du Monde 2030, dont le Maroc est co-organisateur.
Les disparités régionales restent prononcées. Casablanca affiche les prix les plus élevés, avec des appartements en zone premium dépassant largement la moyenne nationale. À l'inverse, des villes comme Fès, Meknès ou Oujda offrent des opportunités à des tarifs bien inférieurs, avec un potentiel de valorisation intéressant sur cinq à dix ans.
Le segment du logement économique reste très actif. Le Ministère de l'Urbanisme et de l'Aménagement du Territoire maintient des programmes incitatifs pour les primo-accédants, avec des exonérations fiscales sur certains types de biens. Ces dispositifs permettent à une frange plus large de la population d'accéder à la propriété, renforçant la stabilité du marché sur le long terme.
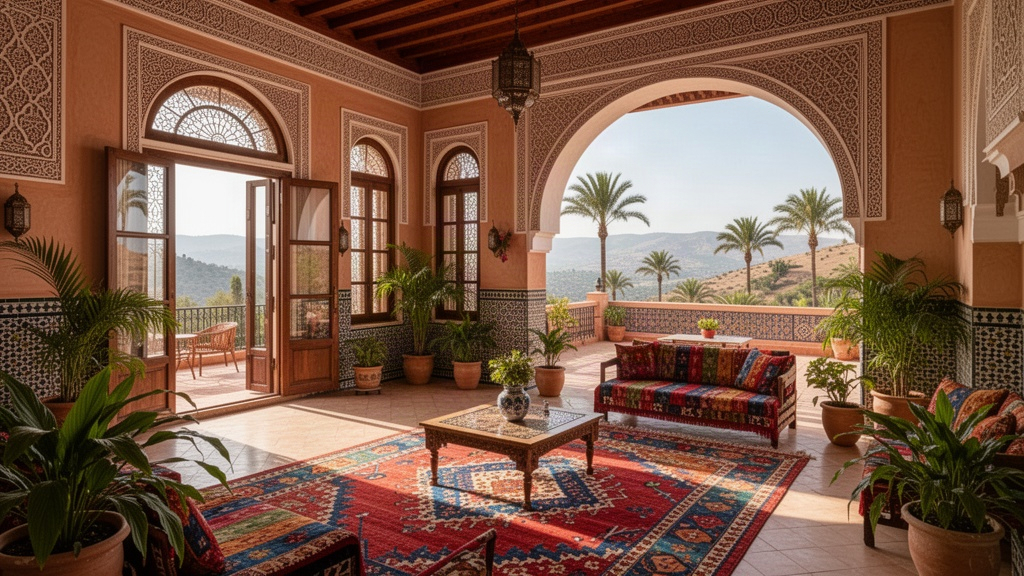
Les résidences touristiques et les riads dans les médinas classées continuent de séduire les investisseurs étrangers. La combinaison d'un patrimoine architectural unique et d'une forte attractivité touristique crée des niches de marché particulièrement rentables, à condition de bien choisir l'emplacement et de maîtriser les contraintes de rénovation liées aux zones classées.
Financer son projet : options et réalités
Les banques marocaines proposent des conditions de financement compétitives. Le taux d'intérêt moyen pour un prêt immobilier tourne autour de 4,5 % en 2026, un niveau raisonnable qui permet de construire des plans de financement viables sur 15 à 25 ans. Des établissements comme la Banque Populaire ou Attijariwafa Bank disposent de gammes spécifiques pour les MRE, avec des procédures simplifiées et des interlocuteurs dédiés.
Le prêt hypothécaire reste la formule la plus répandue. Dans ce mécanisme, le bien acquis sert de garantie pour la banque, ce qui facilite l'obtention du crédit tout en permettant à l'emprunteur de conserver sa liquidité. La quotité finançable atteint généralement 70 % à 80 % de la valeur du bien pour les résidents, et peut descendre à 60 % pour les non-résidents selon les établissements.
Les acheteurs disposant d'un apport personnel conséquent peuvent également négocier directement avec les promoteurs des facilités de paiement échelonné, sans passer par le circuit bancaire classique. Cette option, courante sur les programmes neufs, offre une flexibilité appréciable, notamment pour les biens acquis en VEFA dont la livraison s'étale sur deux à trois ans.
Avant de signer quoi que ce soit, consulter un conseiller financier indépendant permet de comparer les offres bancaires et d'identifier les frais annexes souvent sous-estimés : frais de dossier, assurance emprunteur, droits d'enregistrement et honoraires de notaire, qui représentent en moyenne 5 % à 7 % du prix d'achat.
Les étapes à suivre pour sécuriser votre acquisition
Un achat immobilier réussi repose sur un processus structuré. Voici les étapes principales à respecter pour éviter les mauvaises surprises :
- Définir son budget global, en intégrant les frais annexes (notaire, enregistrement, agence) et en obtenant une simulation de prêt auprès de plusieurs banques.
- Identifier le bien via des agences immobilières locales agréées ou des plateformes spécialisées, en visitant plusieurs propriétés pour affiner ses critères.
- Vérifier le titre foncier auprès de la Conservation Foncière, afin de s'assurer de l'absence de charges, d'hypothèques ou de litiges en cours.
- Signer la promesse de vente, un contrat par lequel le vendeur s'engage à céder le bien sous conditions suspensives, notamment l'obtention du financement bancaire.
- Finaliser le financement auprès de la banque choisie, en fournissant les documents requis (justificatifs de revenus, relevés bancaires, pièces d'identité).
- Signer l'acte authentique devant un notaire, qui procède au transfert officiel de propriété et à l'enregistrement au titre foncier.
Chaque étape mérite une attention particulière. La vérification du titre foncier est souvent négligée par les primo-accédants, alors qu'elle conditionne la sécurité juridique de toute la transaction. Un notaire peut effectuer cette vérification dans un délai de quelques jours.
Pour les achats en copropriété, lire attentivement le règlement de copropriété et les procès-verbaux des assemblées générales des trois dernières années permet d'anticiper d'éventuels travaux à venir ou des conflits entre copropriétaires.
Pourquoi le moment est favorable pour investir dans la pierre marocaine
Le Maroc traverse une période de transformation accélérée. Les grands projets d'infrastructure en cours — extension du réseau autoroutier, développement des lignes ferroviaires à grande vitesse, nouveaux ports — renforcent la connectivité des territoires et créent des effets de valorisation immobilière dans les zones concernées. Investir avant la livraison de ces projets revient à acheter avec une décote sur la valeur future.
La croissance démographique soutenue du pays garantit une demande locative pérenne. Selon le Haut-Commissariat au Plan, la population urbaine marocaine continue de progresser, alimentant les besoins en logements neufs dans les périphéries des grandes villes. Cette dynamique structurelle protège les investisseurs contre les risques de vacance locative prolongée.
Les réformes fiscales récentes ont assoupli les conditions de rapatriement des fonds pour les investisseurs étrangers et les MRE. La possibilité de transférer librement les revenus locatifs et les plus-values vers l'étranger, sous réserve du respect des obligations déclaratives, lève un frein historique qui dissuadait certains profils d'acheteurs.
Acheter aujourd'hui dans une ville en développement comme Tanger ou Agadir, qui bénéficient de politiques d'attractivité économique volontaristes, c'est parier sur des marchés encore sous-valorisés par rapport à leur potentiel réel. Les zones franches industrielles et les pôles technologiques en construction attirent des cadres et des entrepreneurs dont les besoins en logement de qualité restent largement insatisfaits.
La pierre marocaine n'est pas une promesse abstraite. C'est un marché concret, documenté, avec des prix mesurables, des institutions fiables et des mécanismes juridiques éprouvés. Pour qui prend le temps de bien se préparer, les conditions réunies aujourd'hui ne se retrouveront probablement pas à l'identique dans cinq ans.