Vous rêvez d'acheter une maison au Maroc pour 50 000 euros ? Ce budget, bien que serré selon les standards des grandes villes, ouvre des portes réelles sur un marché immobilier dynamique et géographiquement diversifié. Selon les données du Haut-Commissariat au Plan, environ 30 % des transactions immobilières marocaines se réalisent sous la barre des 100 000 euros, preuve que le segment abordable représente une part substantielle du marché. Acheter maison Maroc 50000 euros n'est donc pas une utopie, mais cela demande méthode, vigilance et une bonne connaissance du terrain. Voici cinq conseils concrets pour réussir votre acquisition sans mauvaise surprise.
Comprendre le marché immobilier marocain selon les régions
Le marché immobilier marocain présente des écarts de prix considérables d'une région à l'autre. À Casablanca ou Marrakech, un budget de 50 000 euros vous orientera vers de petits appartements en périphérie ou des biens nécessitant des travaux de rénovation. La donne change radicalement dans les villes moyennes et les zones rurales.
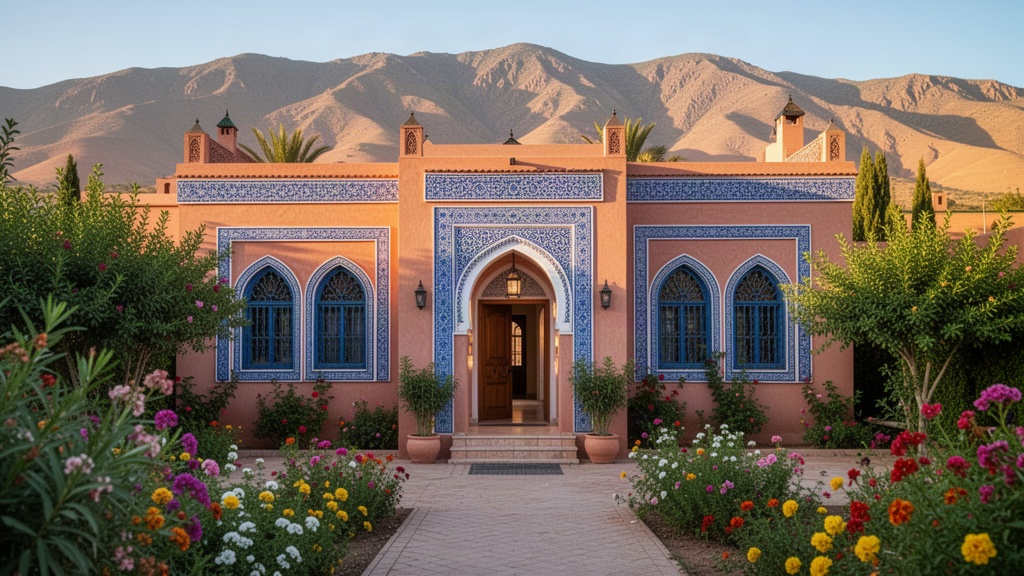
Des villes comme Béni Mellal, Kénitra, Safi ou Taza affichent des prix nettement plus accessibles. Dans ces localités, 50 000 euros permettent d'acquérir une maison de taille correcte avec un petit jardin ou une terrasse. Les régions du Souss-Massa et de Drâa-Tafilalet recèlent également des opportunités intéressantes, notamment pour les maisons de campagne ou les riads à restaurer.
Le prix moyen d'une maison au Maroc oscille entre 60 000 et 80 000 euros selon les régions. Votre enveloppe de 50 000 euros vous positionne donc en dessous de la médiane nationale, ce qui signifie qu'il faut cibler avec précision. Les zones périurbaines des grandes agglomérations offrent parfois de bonnes affaires, surtout lorsque les propriétaires souhaitent vendre rapidement.
Surveiller les fluctuations saisonnières du marché marocain aide également à acheter au bon moment. Les mois d'été voient souvent affluer la diaspora marocaine en quête de biens, ce qui fait monter les prix temporairement. Viser une acquisition en dehors de cette période permet parfois de négocier plus facilement. La connaissance du marché local reste votre meilleur atout avant toute démarche.
Les critères à définir avant de signer quoi que ce soit
Avant de visiter le moindre bien, définissez vos critères de sélection avec précision. Surface habitable minimale, nombre de pièces, présence d'un extérieur, état général du bâti : chaque point compte quand le budget est contraint. Un bien à rénover peut sembler attractif à l'achat, mais les coûts de travaux au Maroc, bien qu'inférieurs à ceux pratiqués en Europe, s'accumulent vite.
L'état du titre foncier constitue le premier filtre à appliquer. Un bien sans titre de propriété enregistré auprès de l'Agence Nationale de la Conservation Foncière (ANCF) expose l'acheteur à des litiges potentiellement longs et coûteux. Privilégiez systématiquement les biens dont le titre est clair, immatriculé et sans opposition en cours.
La localisation précise du bien mérite une analyse au-delà du simple nom de la ville. Proximité des commerces, accès aux transports, qualité du réseau électrique et de l'alimentation en eau : ces éléments pratiques influencent directement la qualité de vie et la valeur future du bien. Dans certaines zones rurales, l'eau courante et l'électricité ne sont pas systématiquement garanties.
Posez-vous aussi la question de l'usage prévu : résidence principale, maison de vacances ou investissement locatif ? La réponse oriente le choix de la région et le type de bien. Une maison destinée à la location saisonnière gagnera à se situer près d'une destination touristique ou d'un centre urbain actif, là où la demande locative est réelle et régulière.
Comment acheter une maison au Maroc avec un budget de 50 000 euros : les étapes administratives
Le processus d'achat immobilier au Maroc suit un cadre légal précis. Respecter chaque étape protège l'acheteur et sécurise la transaction. Voici les principales démarches à suivre :
- Vérifier la situation juridique du bien auprès de l'Agence Nationale de la Conservation Foncière pour confirmer l'existence et la validité du titre foncier.
- Signer un compromis de vente (promesse synallagmatique) devant un notaire ou un avocat, avec versement d'un acompte généralement compris entre 5 % et 10 % du prix.
- Mandater un notaire marocain pour la rédaction de l'acte de vente définitif et la vérification de l'absence de charges ou d'hypothèques sur le bien.
- Procéder au paiement des droits d'enregistrement, fixés à 4 % de la valeur du bien pour les particuliers, ainsi qu'aux frais de notaire (environ 1 % à 1,5 %).
- Faire enregistrer la mutation du titre de propriété auprès de la Conservation Foncière pour officialiser le transfert de propriété à votre nom.
Pour les ressortissants étrangers, la réglementation marocaine autorise l'achat immobilier sans restriction de nationalité, à condition que le financement soit réalisé en devises étrangères convertibles. Le rapatriement du produit de la revente est garanti par la loi sous réserve de respecter cette condition initiale. Un notaire compétent guidera l'acheteur étranger à travers ces spécificités.
Financer l'achat : options disponibles pour un budget serré
Acheter comptant reste la solution la plus simple et la plus rapide pour un budget de 50 000 euros. Elle évite les frais financiers et accélère la négociation avec le vendeur, qui préfère souvent un paiement immédiat. Si vous disposez de la somme en totalité, cette option mérite d'être privilégiée.
Le crédit immobilier auprès des banques marocaines s'adresse principalement aux résidents marocains ou aux membres de la diaspora disposant de revenus réguliers. Des établissements comme Attijariwafa Bank, CIH Bank ou Banque Populaire proposent des financements immobiliers, mais les conditions d'éligibilité pour les non-résidents sont plus strictes. Le taux d'apport personnel exigé dépasse souvent les 30 % du prix d'achat.
Une troisième piste consiste à mobiliser un crédit personnel dans votre pays de résidence pour financer l'achat au Maroc. Cette approche contourne les contraintes bancaires locales, mais le coût du crédit doit être intégré dans le calcul global de l'opération. Comparez les taux proposés par plusieurs établissements avant de vous engager.
Pensez à budgéter les frais annexes dès le départ : droits d'enregistrement, honoraires du notaire, éventuels travaux de remise en état, raccordements aux réseaux. Ces postes peuvent représenter de 6 % à 10 % du prix d'achat et ne doivent pas être sous-estimés lorsque le budget global est limité.
Pièges fréquents et points de vigilance pour sécuriser votre achat
Le premier danger concerne les biens sans titre foncier immatriculé. Au Maroc, une partie du parc immobilier, notamment dans les zones rurales et les médinas anciennes, repose sur des actes adoulaires ou melkia, des documents traditionnels qui ne garantissent pas le même niveau de sécurité juridique qu'un titre foncier enregistré à l'ANCF. Un notaire vérifiera systématiquement ce point.
Méfiez-vous des intermédiaires non professionnels qui proposent des biens à des prix anormalement bas. Ces situations cachent parfois des litiges de succession non résolus, des copropriétés indivises ou des biens sous saisie judiciaire. Passer par une agence immobilière reconnue ou un notaire dès le départ réduit considérablement ce risque.
La vérification physique du bien sur place reste indispensable, même si vous achetez depuis l'étranger. Des photographies et des visites virtuelles ne remplacent pas une inspection réelle des fondations, de la toiture, des installations électriques et de la plomberie. Mandater un proche de confiance ou un expert local pour effectuer cette visite est une précaution qui évite des surprises coûteuses.
Enfin, renseignez-vous sur le plan d'urbanisme local auprès du Ministère de l'Urbanisme et de l'Aménagement du Territoire. Certains terrains ou maisons situés en zone non constructible ou soumis à un projet d'expropriation peuvent sembler attractifs sur le papier mais représentent un investissement risqué. Cette vérification prend peu de temps et protège votre investissement sur le long terme.
Acheter une maison au Maroc pour 50 000 euros demande de la rigueur, mais le marché offre de vraies opportunités à qui sait où chercher et comment procéder. Le choix de la région, la sécurisation juridique du titre foncier et l'anticipation des frais annexes constituent les trois piliers d'une acquisition réussie. Avec un accompagnement professionnel solide, ce budget permet d'accéder à un bien de qualité dans des villes moyennes ou des zones à fort potentiel de valorisation.